「永住の年収は、いくらあれば大丈夫なの?」
「新しい基準に、うちの世帯は足りているのだろうか……」
「妻(夫)の収入や、母国の親への仕送りは、どう数えるの?」
2026年10月1日、出入国在留管理庁(入管庁)が「永住許可に関するガイドライン」を改定しました。ニュースでは「日本人世帯の平均以上の年収が必要」と伝えられ、不安を感じた方も多いのではないでしょうか。
先に、大切なことをお伝えします。年収の具体的な金額は、公表されていません。
「年収○○万円あれば大丈夫」と言い切れる材料は、公表資料の中にはないのです。
この記事では、永住を考えている外国人の方と、そのご家族(日本人の配偶者を含みます)に向けて、ガイドラインの原文と入管庁の公表資料をもとに、「年収がどう見られるのか」を整理します。
ガイドライン改定の全体像(新旧比較・適用時期)は、下の記事で解説しています。
 行政書士:中田
この記事は「収入」の部分に絞ってお伝えします。
※この記事は2026年11月10日時点の公表情報にもとづいています。制度や運用は変更されることがあります。申請の前に、出入国在留管理庁の最新情報をご確認ください。
この記事でわかること
- ガイドラインの収入に関する規定の中身
- 「年収300万円+扶養1人あたり加算」と言われてきた目安との違い
- 「日本人世帯の平均」について、公表資料から分かること・分からないこと
- 世帯の範囲(配偶者の収入・扶養家族・国外にいる親族)の考え方
- 「継続して」「課税証明書」「転職・育児休業」の見られ方
- いつの申請から適用されるのか
第0章 結論|先に押さえたい6つのポイント
| ポイント | 内容 |
|---|---|
| ① 見られ方 | 世帯年収が、世帯人数に応じた日本人世帯の平均を上回る水準(ガイドラインでは「年収水準」と呼びます)に、継続して達しているかを考慮します |
| ② 金額 | 年収水準の具体的な金額は、公表されていません |
| ③ 従来の目安 | 「年収300万円+扶養1人あたり加算」などの目安は、実務で言われてきたもので、入管庁が公表した基準ではありません |
| ④ 世帯 | 住居と家計を共にする家族の収入を合算して見ます。ただし、合算できない収入や、世帯人数に加えられる扶養親族(外国に住む親族を含む)があります |
| ⑤ 継続 | 「何年分」とは書かれていません。提出書類では、直近の住民税の課税証明書などが求められます(就労資格は5年分、日本人の配偶者は3年分) |
| ⑥ 適用時期 | 収入の部分は、2026年4月1日以降の申請にすでに適用されています。そのほかの新しいルールは、2027年4月1日以降の申請からです |
行政書士:中田年収の水準を満たせば許可される、という仕組みではありません。
永住許可は、「素行が善良であること」「独立の生計を営めること」「永住が日本の利益に合うこと」の3つの要件を、総合して判断されます。
年収は、その中の「独立の生計」で見られる、考慮要素(審査で考える材料)の一つです。
第1章 ガイドラインの原文を確認|収入に関する2つの規定
1 ガイドライン第2の4(2)「収入」には、何と書いてある?
2026年10月1日改定のガイドラインでは、独立生計要件(公共の負担にならず、将来も安定した生活ができるか)のうち、「収入」について次のように定めています(要旨)。
原文の中心となる言い回しは、「世帯人数に応じた日本人世帯の平均収入を上回る水準」 です。
ガイドラインは、この水準を「年収水準」と呼んでいます。
- 見る時点:原則として、申請時点
- 見る対象:申請者の属する世帯の年収(世帯年収)
- 比べる相手:年収水準(世帯人数に応じた日本人世帯の平均を上回る水準)
- 見る内容:その水準に「継続して」達しているか
- 位置づけ:「考慮要素」。審査で考える材料の一つとされています
- 世帯:住居と家計を共にしている人の集まり。申請者の年収に、同一生計世帯の人の年収を合算します(単身なら本人の年収)
- 5人以上の世帯:年収水準に、生活費などの増加分を加えます
さらに、その前の第2の4(1)では、独立生計要件について、現在と将来の両方で自活できると認められる必要があり、日本人と同等水準以上の経済条件が求められる、という考え方が示されています。この要件は、原則として同一生計世帯の単位で審査されます。
2 ガイドライン第2の5(7)「公共の負担とならないこと」
こちらは、国益要件(永住が日本の利益に合うか)の中の項目です(要旨)。
- 申請者の経済的状況などは、国益要件の判断でも重要な考慮要素になる
- 独立生計要件への適合が必要な人は、その要件に適合していると認められれば、この点も積極的に評価される
- 独立生計要件への適合が不要な人(日本人・永住者・特別永住者の配偶者や子など)は、独立生計要件は求められない。
ただし、世帯が現に公共の負担になっている、またはそのおそれが現実的で、そうなった事情に特段の事情が認められないときは、消極的に評価(マイナスに見る)することがある - 家族単位での在留の安定や、人道的な配慮を重視して、総合的に判断する
行政書士:中田「公共の負担」とは、たとえば生活保護のような公的な支援に頼る状態をイメージしてください。
外国籍の方と生活保護の関係は、下の記事で解説しています。
3 具体的な金額は、書かれていません
ガイドライン本文には、次のものが書かれていません。
- 年収水準の具体的な金額
- 比べる相手になる統計の名前・調査年
- 「継続して」が何年分を指すのか
意見募集(パブリック・コメント)の結果でも、入管庁は、具体的な水準額を公表する予定はないとの考えを示しています。
インターネット上には、世帯人数別の「目安額」を載せたものもありますが、入管庁が公表した数字ではありません。
第2章 従来との違い|新旧で比べる
旧ガイドライン(2026年2月24日改訂版)と、新ガイドライン(2026年10月1日改定版)を、収入に関する部分で比べます。
| 項目 | 旧(〜2026年2月24日改訂版) | 新(2026年10月1日改定版) |
|---|---|---|
| 独立生計の書き方 | 公共の負担にならず、資産や技能などから見て、将来も安定した生活が見込まれること | 現在と将来の両方で自活でき、日本人と同等水準以上の経済条件が求められる。収入は「年収水準」に継続して達しているかを考慮 |
| 金額・統計 | 記載なし | 記載なし(「世帯人数に応じた日本人世帯の平均」と比べる、という形だけが示された) |
| 審査の単位 | 世帯単位の記載は見当たらない | 原則として、同一生計世帯の単位 |
| 家族の収入 | 記載なし | 同一生計世帯の人の年収を合算する。ただし、就労資格ではない在留資格の家族の収入などは合算しない |
| 扶養する親族 | 記載なし | 外国に住む親族も、世帯人数に加える。5人以上の世帯は、水準に加算がある |
| 国益要件の中の「公共の負担」 | 独立生計要件の中で見られる | 国益要件の中でも、「公共の負担とならないこと」として明記された |
| 適用時期 | ― | 収入の部分は2026年4月1日以降の申請から。そのほかは2027年4月1日以降の申請から |
「年収300万円+扶養1人あたり加算」という目安は?
実務の現場では、「永住の年収は300万円程度が目安。扶養する家族が増えるごとに、一定額が加算される」という説明が、広く言われてきました。
ただし、この目安は、旧ガイドラインにも、入管庁の公表資料にも、金額として書かれたものではありません。 実務の積み重ねで言われてきた目安です。
新しいガイドラインは、数字そのものではなく、「日本人世帯の平均と比べる」という形で示されました。そのため、従来の目安を、そのまま新基準に当てはめることはできません。
行政書士:中田「新基準になったら、300万円の目安はいくらに変わるのですか?」というご質問を受けることがあります。
残念ながら、その答えは公表資料からは確認できません。数字が示されていない以上、断定はせず、ご家族の状況ごとに整理していくことが大切です。
第3章 「日本人世帯の平均」とは何か
1 公表資料で確認できること・できないこと
| 公表資料 | 統計名・調査年・金額の記載 |
|---|---|
| ガイドライン本文(2026年10月1日改定) | ありません |
| 入管庁の永住許可のページ(ガイドラインの適用についてのお知らせ) | ありません |
| 意見募集の結果(入管庁の考え方) | 具体的な水準額を公表する予定はない、との考えが示されています |
2 参考:公的統計の数字(入管庁の基準額ではありません)
ここからは、あくまで参考として、日本人世帯の所得に関する公的統計の数字を紹介します。
| 項目 | 内容 |
|---|---|
| 統計名 | 厚生労働省「2025(令和7)年 国民生活基礎調査の概況」 |
| 調査年・対象年 | 2025年調査(所得は2024年1月〜12月の1年間) |
| 区分 | 全世帯(世帯人数別ではありません) |
| 1世帯当たり平均所得金額 | 575万2千円 |
| 中央値 | 451万円 |
| 平均所得金額以下の世帯の割合 | 61.5% |
これは、入管庁が公表した基準額ではありません。
ガイドラインが比べる相手として、この統計を使うと示されたわけでもありません。
数字を見るときの注意点は、次のとおりです。
- 世帯人数別ではありません。 ガイドラインは「世帯人数に応じた」平均と書いています。全世帯の平均を、そのまま単身世帯や4人世帯に当てはめることはできません
- この調査の「所得」には、給与のほか、年金など給与以外の所得も含まれます。ガイドラインの「年収」と同じ定義かどうかは、公表資料からは確認できません
- 平均値は、収入の高い一部の世帯に引っ張られて、中央値より高く出やすい数字です
- 世帯人員別の数字を見たいときは、e-Stat(政府統計の総合窓口)で、国民生活基礎調査の所得の結果表を確認してください
よくある疑問
- 年収はいくらあれば大丈夫ですか?
-
公表資料からは、金額を示すことができません。上の統計は参考の数字にすぎません。ご自身の世帯の状況(世帯人数・在留資格・収入の推移)を整理したうえで、ご相談ください。
- 5人以上の世帯は、どうなりますか?
-
ガイドラインには、世帯人数が5人以上のときは、年収水準に生活費などの増加分を加えると書かれています。なお加算の金額は、示されていません。
第4章 「世帯」の範囲|配偶者の収入・扶養家族・国外の親族
1 世帯とは
ガイドラインでいう世帯は、住居と家計を共にしている人の集まりです。
戸籍上の家族というより、「一緒に暮らし、家計を一つにしているか」が基準です。
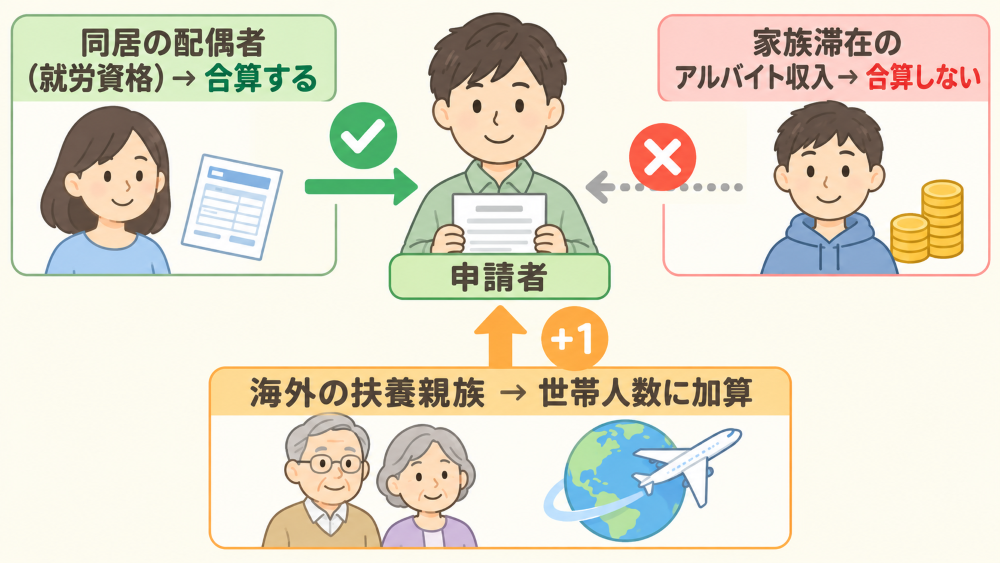
【画像挿入指示:世帯年収の合算ルールの図解。中央に「申請者」、左に「同居の配偶者(就労資格)→合算する」、右に「家族滞在のアルバイト収入→合算しない」、下に「海外の扶養親族→世帯人数に加算」と矢印つきで描く。やさしい配色のフラットなイラスト。】
2 誰の収入を足せる?足せない?
| ケース | 扱い(ガイドラインの記載) |
|---|---|
| 単身で暮らしている | 申請者の年収が、そのまま世帯年収になります |
| 同じ世帯の家族に、就労資格での収入がある(例:配偶者が「技術・人文知識・国際業務」で勤務) | 申請者の年収に合算します |
| 「家族滞在」など、就労を目的としない在留資格の家族が、資格外活動許可で得た収入 | 合算しません(資格外活動で、例外的・限定的に得る収入であるため) |
| 「技能実習」「育成就労」「特定技能1号」「企業内転勤」、一部の「特定活動」の在留資格の家族 | ガイドラインの注で、これらは「就労資格」から除かれています。そのため、これらの家族の収入は合算できないと読めます |
| 成人している子など、父母の扶養から外れている人が申請する場合 | 父母の収入は算入しません |
| 申請者が扶養する親族(外国に住む親族を含む) | 同居していなくても、世帯人数に加えます |
次のようなケースは、公表資料からは確認できません。
- 「永住者」「定住者」など、就労に制限のない在留資格の家族の収入の扱い
- 単身赴任や別居中の配偶者の収入の扱い
- 自営業の方の「年収」の算定方法(売上なのか、所得なのか)
個別の事情があるときは、申請前にご相談ください。
3 日本人の配偶者の方は、年収の要件がある?
ここは、誤解が多いところです。
入管法第22条第2項のただし書きでは、日本人・永住者・特別永住者の配偶者や子である場合は、「素行善良要件」と「独立生計要件」への適合が不要とされています。
収入の「年収水準」は、独立生計要件の中の考え方です。
ただし、国益要件は免除されていません。その中の第2の5(7)「公共の負担とならないこと」は、日本人の配偶者の方にも関わります。
| 申請者 | 独立生計要件(年収水準・年金) | 国益要件の「公共の負担」(第2の5(7)) |
|---|---|---|
| 日本人・永住者・特別永住者の配偶者や子 | 適合は不要 | 世帯が現に公共の負担になっている、またはそのおそれが現実的で、特段の事情がないときは、消極的に評価されることがあります |
| 上記以外の方(就労資格、定住者など) | 年収水準を考慮要素とします | 独立生計要件に適合していると認められれば、積極的に評価されます |
行政書士:中田「日本人と結婚しているから、収入は関係ない」というわけではありません。
公共の負担にならない状態かどうかは、世帯全体で見られます。
収入や家計の話は、夫婦で一度きちんと確認しておくことをおすすめします。
配偶者の永住の年数の特例(婚姻5年・在留3年)は、下の記事で解説しています。
よくある疑問
- 妻が「家族滞在」で、パートをしています。収入は足せますか?
-
足せません。「家族滞在」の方が資格外活動許可を受けて得る収入は、世帯年収に合算しないとされています。
- 妻が「技術・人文知識・国際業務」で働いています。
-
「就労資格から除かれる在留資格」には当たらないため、同一生計世帯であれば、合算できます。
- 貯金があれば、年収が足りなくても大丈夫ですか?
-
ガイドライン第2の4(1)では、収入のほか、資産や技能なども踏まえて見ると書かれています。一方、新しい基準の中で年収水準を資産で補えるのかは、公表資料からは確認できません。
不足分を金融資産で補う「補填資産」の考え方が明記されているのは、年金の項目です(年金については別記事で扱います)。
確実なことは言えませんが、収入面でご不安であれば行政書士などの専門家に相談されるのがおすすめです。
第5章 「継続して」の見られ方
1 何年分の収入を見るの?
ガイドラインは、年収水準に「継続して」達しているかを見ると書いていますが、何年分なのかは書かれていません。
2 入管の提出書類一覧で確認できること
入管庁の永住許可申請のページで、所得に関する提出書類は、在留資格によって次のように案内されています。
| 申請者の区分 | 住民税の課税(または非課税)証明書・納税証明書 | そのほか所得に関する主な書類 |
|---|---|---|
| 就労資格・「家族滞在」の方 | 直近5年分 | 在職証明書、国税の納税証明書(その3)、預貯金通帳の写しなど |
| 日本人・永住者・特別永住者の配偶者 | 直近3年分 | 同上 |
| 日本人・永住者・特別永住者の実子等 | 直近1年分 | 同上 |
※課税証明書は、「1年間の総所得」と「納税状況」の両方が分かるものを、市区町村から取り寄せます。市区町村で、直近の年数分が発行されない場合は、発行される最長期間分を出します。
※申請の時期や、在留資格の区分によって、必要書類は変わります。申請前に、入管庁の最新のページでご確認ください。
提出書類の年数は、審査側に収入の推移が見える範囲を示しています。ただ、「その全ての年で年収水準を満たす必要があるのか」は、公表資料からは確認できません。
個々の事情に応じた具体的な判断については、各自専門家にご相談いただくことをお勧めします。
3 課税証明書の「所得」と「収入(額面)」の違い
課税証明書を取り寄せると、「年収より、金額が小さい」と驚く方がいます。これは、「収入(額面)」と「所得」が別のものだからです。
- 収入(額面)
給与などの、税金や社会保険料を引く前の合計額。源泉徴収票の「支払金額」が、おおむねこれにあたります - 所得
収入から、必要経費にあたる部分(給与の場合は「給与所得控除」)などを差し引いた金額。課税証明書の「給与所得」「総所得金額」などは、こちらです
市区町村によって、証明書の名前(課税証明書、所得証明書など)も、載っている項目も違います。「給与収入(支払金額)」の欄がある証明書もあれば、所得のみの証明書もあります。
では、ガイドラインの「年収」は、額面なのか、所得なのか。
これは公表資料からは確認できませんが、私は収入(額面)であると解釈しています。
申請書には「年収」を書く欄もあるため、課税証明書・源泉徴収票・在職証明書の金額の関係を、ご自身で説明できるようにしておくと安心です。
4 転職・育児休業・収入が一時的に下がった年
これらの場合の個別の取扱いは、ガイドラインには書かれていません(公表資料からは確認できません)。一方で、ガイドラインは、個々の事案の事情を総合的に考慮して判断するとしています。
申請時のの整理として、次の点に気をつけてください。
- 転職した年:課税証明書は、前年1月〜12月の1年間の所得で作られます。転職の前後で働く期間が分かれると、その年の金額が小さくなることがあります。転職前後の在職証明書や、源泉徴収票を揃えておきましょう
- 育児休業を取った年:雇用保険の育児休業給付は非課税とされ、住民税の算定の収入にも含まれません(厚生労働省の資料より)。そのため、課税証明書には表れず、収入が低く見えることがあります。休業期間が分かる資料(休業の証明、給付金の支給決定通知書など)と、理由書で説明する方法があります
- 収入が一時的に下がった年:病気、会社の業績悪化、転職活動など、下がった理由と、その後の回復が分かる資料(現在の給与明細、雇用契約書など)を整えます
収入が下がったときの在留資格の更新の考え方は、下の記事も参考にしてください(永住ではなく、就労ビザの更新の記事です)。

NG例
■ 収入が下がった年があるのに、理由を説明せず、課税証明書だけを出す
■ 課税証明書の「所得」を、何考えずそのまま「年収」として申請書に書く
■ 源泉徴収票・給与明細・課税証明書の金額の関係を、確認しないまま申請する
よくある疑問
- 去年だけ、年収が下がりました。申請は難しいですか?
-
「継続して」の見られ方が公表されていないため、「難しい」とも「問題ない」とも、断定はできません。下がった理由と、その後の状況を、資料で説明できるかがポイントです。
- 自営業です。「年収」は、売上ですか、所得ですか?
-
提出書類として、確定申告書控えの写しなどが案内されています。個人事業主の方などは、一般の会社員の方と比較して収入の考え方が大きく異なります。少なくとも売上金額のみで判断されることはありません。
ご自身の状況についてご不安な方は、専門家に相談されることをお勧めします。
第6章 いつの申請から適用される?
1 適用時期の整理
ガイドライン第6(適用時期)には、2つのことが書かれています。
- 改定の内容は、2027年(令和9年)4月1日以降の申請から適用する
- ただし、第2の4(2)(収入)と第2の5(7)(公共の負担)は、改定日(2026年10月1日)の6か月前の日以降の申請で、改定日に申請中の案件にも適用する
また、入管庁の永住許可のページ(ガイドラインの適用についてのお知らせ)では、申請日ごとに次のように案内されています。
| 申請した日 | 適用されるガイドライン |
|---|---|
| 2026年3月31日まで | 2026年2月24日改訂版(収入の新基準は適用されません) |
| 2026年4月1日〜2027年3月31日(申請予定の方を含む) | 2026年2月24日改訂版。ただし、収入に関する部分(第2の4(2)・第2の5(7))だけ、2026年10月1日改定版を適用 |
| 2027年4月1日以降 | 2026年10月1日改定版を全面的に適用 |
2 2026年10月2日〜2027年3月31日の新しい申請は?
ガイドライン第6の本文は、「改定日に申請中の案件」と書いており、改定日より後に新しく出す申請については、本文だけでは読み取れません。
この点は、入管庁の永住許可のページのお知らせで確認できます。お知らせには、2026年4月1日から2027年3月31日までに申請した方(申請を予定している方)に、収入に関する部分のみ、2026年10月1日改定版の第2の4(2)・第2の5(7)を適用すると書かれています。つまり、2026年10月2日〜2027年3月31日の新しい申請にも、収入の部分は適用されます。
3 「現時点」と「施行後」の書き分け
| 項目 | 現時点(2026年11月10日) | 施行後 |
|---|---|---|
| 収入・公共の負担(第2の4(2)・第2の5(7)) | すでに新基準(2026年4月1日以降の申請) | ― |
| 年金・日本語・制度理解・配偶者の特例など | 旧制度 | 2027年4月1日から新制度 |
| 在留諸申請の提出資料の追加 | 旧制度 | 2027年3月頃から(予定) |
| 在留期間「3年」の特例 | 2027年3月31日までの申請に適用 | 2027年4月1日以降は、一定の条件を満たす初回の申請などに限定 |
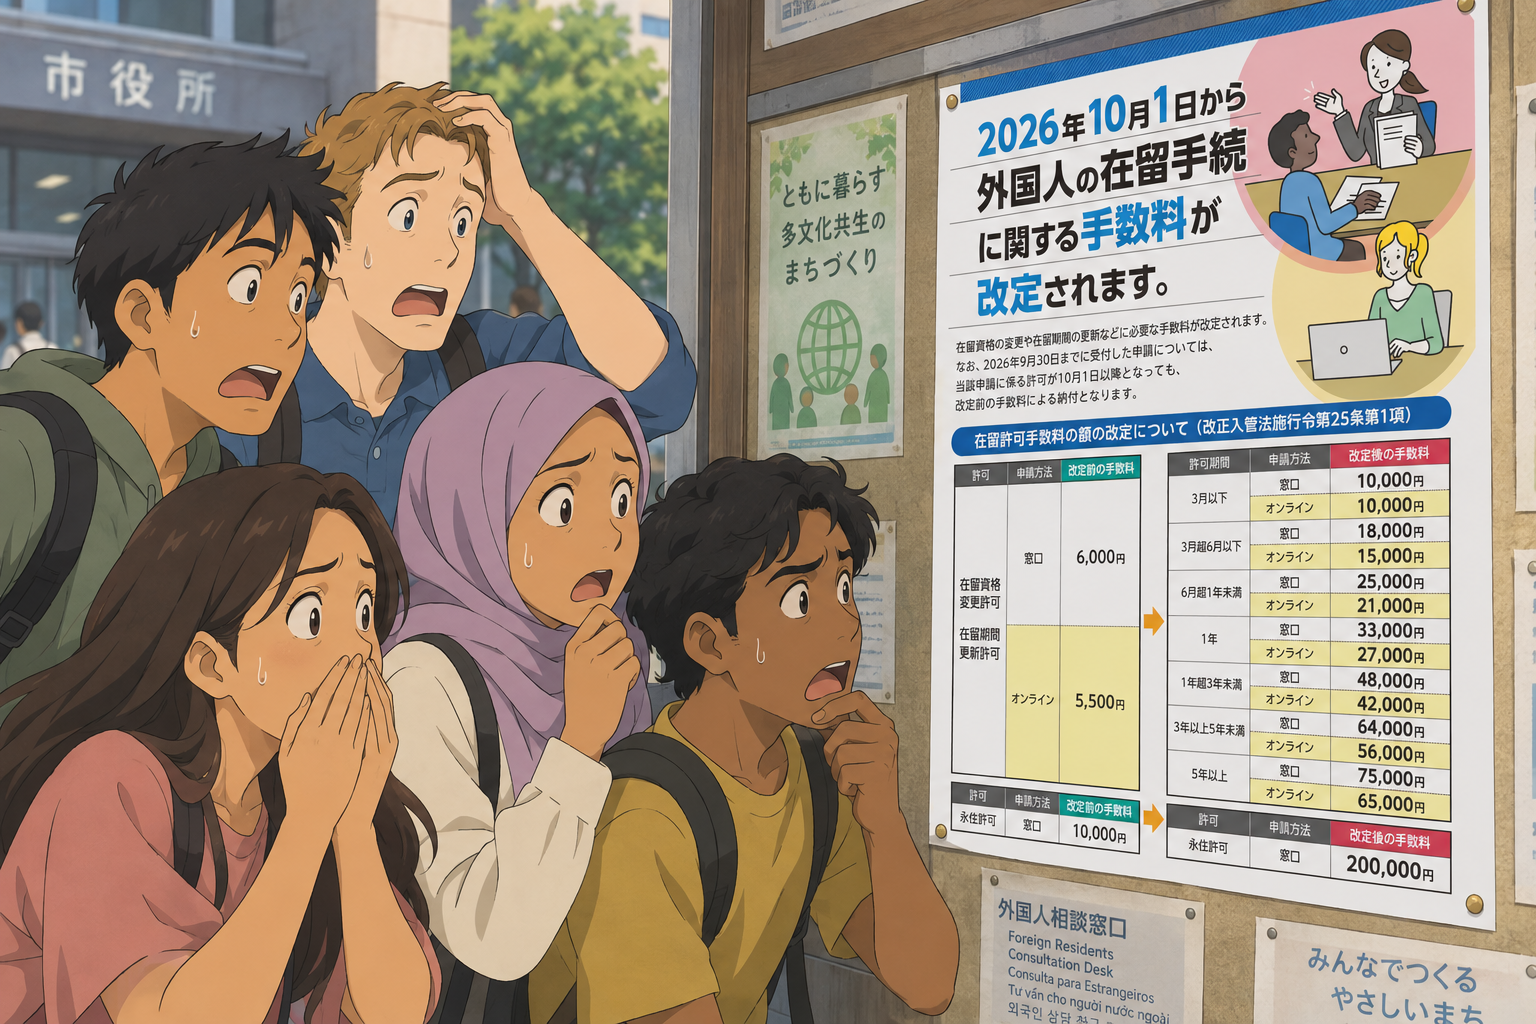
| 手数料 | 2026年10月1日以降の受付分から20万円 | ― |
永住許可の手数料は、2026年10月1日以降に受け付けた申請から20万円です。
許可されるときに、収入印紙で納めます。2026年9月30日までに受け付けた申請は、許可が10月以降になっても1万円です。一定の要件を満たす方には、2万円への減額もあります(窓口申請のみ)。詳しくは、下の記事をご覧ください。
4 収入以外に、今も見られているもの
2026年2月24日の改訂で、「今持っている在留資格が、上陸許可基準等に適合していること」が、国益要件に加わっています。たとえば就労ビザなら、報酬などの基準を満たしているかも、あわせて見られます。年収水準とは別の物差しですので、混同しないようにしましょう。
第7章 自分で確認するための準備|5つのステップ
2027年3月31日までか、4月1日以降か。収入の部分は、どちらでも適用されます。
住居と家計を共にしている人を、全員書き出します。それぞれの在留資格も確認し、合算できる収入と、できない収入に分けます。
外国に住む親族を含めて、実際に扶養している人を書き出します。送金の記録と、税金の扶養の申告内容も、あわせて確認します。
就労資格の方は直近5年分、日本人の配偶者は直近3年分の課税証明書・納税証明書を取り寄せ、金額の項目(収入・所得)を確認します。
収入が下がった年、転職、育児休業、自営業などは、事情の説明が必要になることがあります。
まとめ
- 永住の収入は、世帯年収が「世帯人数に応じた日本人世帯の平均を上回る水準」に継続して達しているかを、考慮要素として見られます
- 具体的な金額は公表されていません。「年収300万円+加算」などの従来の目安も、公表された基準ではありません
- 「日本人世帯の平均」に使う統計は、公表資料からは確認できません。公的統計の数字は、参考にとどめましょう
- 世帯は、住居と家計を共にする人の集まりです。家族滞在などの資格外活動の収入は合算できず、外国に住む扶養親族は世帯人数に加わります
- 日本人・永住者・特別永住者の配偶者は、独立生計要件は不要です。ただし、「公共の負担」は国益要件の中で見られます
- 「継続して」が何年分かは、公表資料からは確認できません。課税証明書は、就労資格は5年分、日本人の配偶者は3年分が案内されています
- 収入の部分は、2026年4月1日以降の申請にすでに適用されています。そのほかは、2027年4月1日以降の申請からです
以下のサービスページも、ぜひご覧ください。
第9章 WILL行政書士事務所にご依頼いただくメリット
永住許可の申請は、ご自身でもできます。それでも、行政書士にご相談いただく価値があるのは、収入の見られ方が公表されていない部分も多く、世帯の状況によって整理の仕方が変わるからです。
- 世帯の収入の状況を、一緒に整理します
誰の収入が合算できるのか、扶養している親族をどう数えるのか。ご家族の状況をうかがい、整理します。 - 申請のタイミングを一緒に見極めます
2027年4月の改定の前に申請するか、準備を整えてから申請するか。在留期限、年数、収入、納付の状況を確認し、無理のない時期をご提案します。 - 課税証明書・納税証明書などを一緒に確認します
「所得」と「収入」の違いなど、書類の読み取りで迷いやすい点を整理し、事情の説明が必要な年は、理由書の作成もサポートします。 - 申請取次行政書士が対応します
代表の中田信行は、申請取次行政書士です。申請から追加資料の求めへの対応まで、ご家族の負担を減らします。 - 実務と、家族の経験にもとづく視点
代表の中田は、元技能実習生監理団体の職員で、自身も国際結婚を経験しています。外国人の方とそのご家族の暮らしを、現場で見てきた経験をもとにご相談に応じます。 - 担当者が変わりません
最初のご相談から申請完了まで、代表の中田が責任を持って対応します。 - 返金保証(全額返金制度)
万一不許可となった場合は、無料で再申請を承ります。再申請でも不許可となった場合は、報酬としてお預かりした全額を返金します(手数料・交通費等の実費は除きます)。
永住許可申請も対象です。 - 永住の先まで、一緒に考えます
永住許可を受けた後も、日本のルールを守って暮らすことが前提です。その後の届出や、将来の選択肢まで見据えて、ご相談に応じます。
ご相談・お問い合わせ|初回相談は無料です
WILL行政書士事務所では、初回のご相談は無料です。
オンラインでのご相談・ご依頼も承っています。
当事務所に永住許可申請を依頼される場合の報酬額は、以下のとおりです。
報酬額(税込)
| サービス | 報酬額 |
|---|---|
| 永住許可申請 | 176,000円 |
※許可時に出入国在留管理局に納める手数料(200,000円)、郵送料、交通費などの実費は、別途かかります。
無料相談のご予約は、以下のフォームよりお気軽にご連絡ください。
初回無料相談はこちらから